前回は、「後悔しない税理士探しのスケジュール」についてお話ししました。
お仕事が軌道に乗り、売上がグングン伸びてくると、とっても嬉しい反面、ある「見えない壁」にぶつかることがあります。
それが、多くの起業女子を悩ませる「扶養(ふよう)の壁」です!
💡内山税理士からのワンポイント・アドバイス!
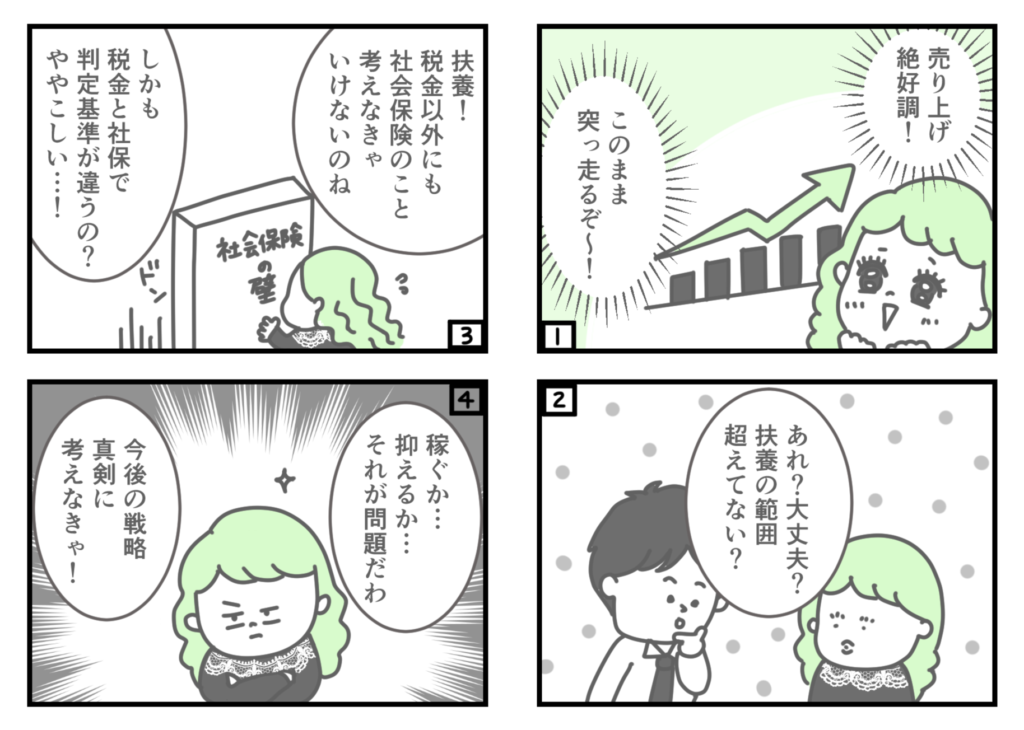
「売り上げ絶好調!このまま突っ走るぞ〜!」と楽しく夢中でお仕事していたのに、ふとパートナーから「あれ?扶養の範囲超えてない?」と指摘されてハッとする瞬間……
実はこれ、頑張り屋さんの起業女子に本当に多い「あるある」なんです(笑)。
目の前に立ちはだかる「壁」の正体をスッキリ整理して、これからの戦略を一緒に考えていきましょうね!
1. 「税金の壁」と「社会保険の壁」はルールが違います
3コマ目で主人公が頭を抱えている通り、扶養には大きく分けて「税金(所得税・住民税)の扶養」と「社会保険(健康保険・年金)の扶養」の2つがあり、実は判定基準がまったく違うんです。
税金は「売上から経費を引いた利益」で計算されますが、社会保険のいわゆる「130万円の壁」などは、経費を引く前の「売上(収入)そのもの」で判定されるケースが多く、思っていたより早く壁に到達してしまうことがあるんですよ。
2. 「壁の手前でセーブする」のリスクも知っておきましょう
社会保険の扶養を外れると、ご自身で国民健康保険料や国民年金保険料を支払うことになるため、一時的に手元に残るお金が減ってしまう「働き損ゾーン(およそ130万円〜160万円前後)」が存在します。
ただ、これを恐れて「今年はもうお仕事を断ろう……」とブレーキを踏み続けてしまうと、せっかくのお客様とのご縁やビジネスが育つチャンスを逃してしまうことにもなりかねません。
3. 「稼ぐか、抑えるか」はあなたの未来設計次第です
4コマ目の主人公、とってもキリッとしたいい表情をしていますね!
扶養の中で家族との時間やマイペースさを大切にするのも、もちろん素敵な働き方です。
一方で、「私はこの仕事で自立して、もっと大きく羽ばたきたい!」と思うなら、壁を恐れる必要はありません。
130万円の壁を突き抜けて200万円、300万円としっかり稼げるようになれば、保険料を払っても手元に残るお金はどんどん増えていきますよ。
【知っ得ポイント!】
実は、社会保険の扶養の判定基準(売上からどこまで経費を引いていいか、など)は、パートナーが加入している「健康保険組合」によってルールが微妙に異なるのをご存知ですか?
「気づいたら扶養を外れていて、遡って保険料を請求された!」なんて悲劇を防ぐためにも、売上が100万円を超えてきたあたりで、一度パートナーの会社の健康保険のルールを確認しておくのがプロの賢いリスク管理ですよ!
壁にぶつかるのは、ビジネスが順調に育っている証拠
「扶養の壁」で悩むというのは、あなたのサービスがそれだけ多くのお客様に求められているという素晴らしい証です。
一人で電卓を叩いてモヤモヤし始めたら、ぜひ一度、今後の働き方と数字のシミュレーションを一緒にやってみましょうね。
あなたが自分らしい働き方を選び取り、さらに次のステージへと進んでいくのを、心から応援しています!